Sur le papier, le périmètre d’une suite logicielle assurance semble connu : souscrire, gérer des contrats, indemniser. Dans les faits, les projets de refonte ne dérapent presque jamais sur ces trois briques. Ils dérapent sur ce que personne n’avait inscrit dans le cadrage initial.
Le quittancement traité comme un sujet secondaire, les bordereaux des délégataires reconstitués sous Excel, la gestion du réseau de distribution laissée de côté : ces angles morts coûtent plus cher que le choix de l’éditeur lui-même.
Cet article reprend le périmètre complet d’une suite logicielle assurance, chaîne par chaîne, puis les domaines qui sont systématiquement sous-estimés au moment du cadrage.
Quand la question d’une suite logicielle assurance se pose vraiment
Personne ne se réveille un matin en décidant de remplacer son système. La réflexion démarre quand plusieurs signaux se cumulent et finissent par peser sur l’activité commerciale.
- Mettre un produit sur le marché demande plusieurs mois, alors que l’opportunité commerciale se referme en quelques semaines.
- Un simple ajustement de garantie ou de tarification passe par un développement spécifique et un cycle de recette complet.
- Les équipes ressaisissent les mêmes informations dans deux ou trois outils, avec les écarts que cela produit sur les données.
- La consolidation se fait à la main en fin de mois, ce qui rend le pilotage de l’activité approximatif.
- Chaque évolution réglementaire se traite en mode projet, avec des délais qui tiennent plus de la chance que du processus.
- Le réseau de distribution contourne l’extranet parce que l’interface freine la vente au lieu de l’accélérer.
Un ou deux de ces signaux se corrigent avec un outil complémentaire. Quand quatre ou cinq se cumulent en même temps, le sujet n’est plus l’outil : c’est le périmètre couvert par le système lui-même.
Ce que couvre une suite logicielle assurance sur toute la chaîne
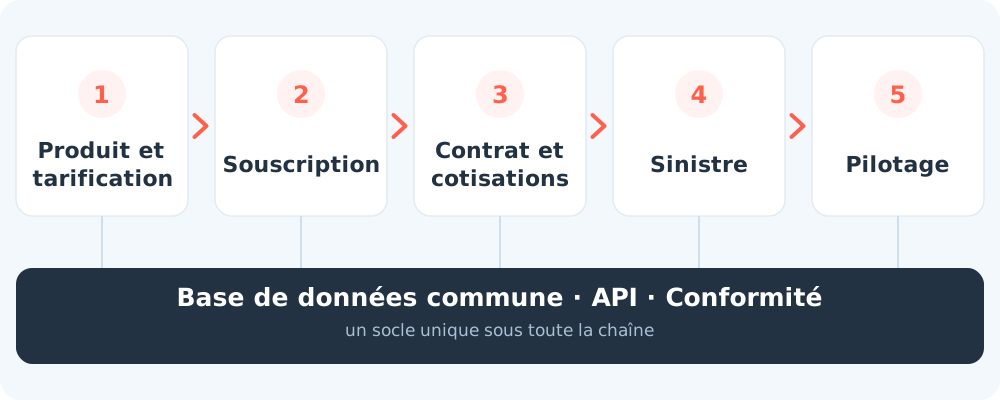
Une suite logicielle assurance se distingue d’un assemblage de logiciels par un principe simple. La donnée est saisie une fois, puis circule d’un domaine métier à l’autre sans recopie. C’est ce principe qui conditionne tous les gains annoncés par les éditeurs.
La conception des produits et la tarification
Tout commence par le paramétrage : garanties, exclusions, règles de souscription, barèmes. Une suite moderne rend ces éléments configurables par les équipes métier, sans appel systématique à un développement.
C’est le premier levier sur les délais de mise en marché, en IARD comme en assurance de personnes, où les produits santé et prévoyance combinent des grilles de cotisations plus complexes.
La souscription et la vente
Le parcours de souscription couvre la saisie du risque, l’édition du devis, la signature électronique et la mise en gestion du contrat. Pour un courtier grossiste, l’extranet mis à disposition du réseau fait partie intégrante de ce périmètre : c’est là que se joue le taux de transformation des affaires nouvelles.
La fluidité de ce parcours conditionne directement le volume d’affaires traité par les équipes commerciales.
La gestion des contrats et des cotisations
C’est le cœur historique d’une suite logicielle assurance. On y trouve le cycle de vie du contrat, les avenants, les mouvements de portefeuille, l’appel de cotisations, l’encaissement et les résiliations.
La gestion des contrats est aussi l’endroit où se mesure la vraie souplesse d’une solution : un avenant complexe traité en quelques minutes ou en plusieurs jours, ce n’est pas le même métier.
La gestion des sinistres
La gestion des sinistres couvre la déclaration, l’ouverture du dossier, les workflows d’instruction, le suivi des expertises et des prestataires, puis le règlement. Les solutions récentes y ajoutent la détection de fraude et l’analyse automatique des documents reçus.
Ce domaine est celui où le traitement automatisé produit les gains les plus visibles, à la fois sur les délais et sur la charge des gestionnaires.
La relation client et le pilotage de l’activité
Une suite logicielle assurance complète intègre un espace en ligne pour les assurés, un historique unifié des relations et des tableaux de bord alimentés en temps réel. Sans cette couche, la relation client reste dépendante du téléphone et du courriel, et le pilotage reste une affaire de tableurs.
Les domaines oubliés au cadrage d’une suite logicielle assurance
Voici la partie que les cahiers des charges traitent en une ligne, et qui occupe ensuite la moitié du projet.
Le quittancement et la comptabilité technique
Émettre des quittances est une chose. Rapprocher les encaissements, gérer les impayés, ventiler les commissions, produire les écritures et les flux comptables de la comptabilité technique, puis les transmettre au porteur de risque, en est une autre.
C’est précisément sur cette chaîne que se joue la fiabilité opérationnelle d’un portefeuille. Beaucoup de logiciels du marché s’arrêtent à l’émission. Le rapprochement des paiements, le suivi des impayés, le calcul des reversements et la production des flux comptables finissent alors en traitements manuels, avec un risque d’écart qui augmente à mesure que le portefeuille se développe.
Les bordereaux et le reporting des délégataires
Dès qu’une activité est déléguée, la production de bordereaux devient une obligation contractuelle et un exercice de contrôle. Chaque porteur de risque a son format, sa fréquence, ses règles.
Une suite capable de générer ces états depuis les données de gestion, sans retraitement, supprime un poste de travail entier. Korint permet de produire des bordereaux et reportings à partir des données de gestion : primes émises et encaissées, taxes, commissions, remboursements, impayés, statuts de paiement et montants à reverser. Ces états peuvent être adaptés aux exigences du porteur de risque et transmis par API, fichiers configurables ou SFTP.
La gestion du réseau de distribution
Habilitations, conventions, commissionnement, suivi de production par apporteur, campagnes commerciales : la gestion du réseau est un domaine métier à part entière, rarement présent dans les démonstrations.
C’est pourtant ce qui permet d’animer une distribution large et de savoir, en temps réel, quel apporteur produit quoi.
Le contrôle réglementaire et la conformité
La conformité ne se limite pas à cocher une case. Elle suppose des contrôles intégrés dans les processus : vérification LCB-FT au moment de la souscription, traçabilité des actions, conservation des preuves du devoir de conseil, gestion des durées de conservation.
Une conformité traitée en dehors du système devient une charge permanente pour les équipes. Une conformité intégrée devient un simple contrôle automatique.
L’archivage et la réversibilité des données
Dernier angle mort, et le plus coûteux : la capacité à récupérer ses données. Format d’export, exhaustivité, documentation du modèle, conditions de sortie. Ces conditions se négocient avant la signature, jamais après.
Le périmètre d’une suite logicielle assurance en un tableau
| Domaine | Ce que la suite doit couvrir | La question à poser à l’éditeur |
|---|---|---|
| Produits et tarification | Garanties, règles métier, barèmes, dérogations | Comment modifier un tarif simplement ? |
| Souscription et distribution | Devis, formulaires, signature, extranet du réseau | En combien de temps un nouveau produit est-il distribué ? |
| Contrats et cotisations | Cycle de vie, avenants, appels de cotisations, encaissement | Un avenant complexe se traite-t-il sans intervention technique ? |
| Sinistres | Déclaration, workflows, expertises, règlement, fraude | Les workflows sont-ils configurables ? |
| Quittancement et comptabilité | Rapprochement, impayés, commissions, écritures | Les écritures sont-elles générées nativement ? |
| Bordereaux et délégation | États par porteur de risque, formats, fréquences | Les bordereaux sortent-ils sans retraitement manuel ? |
| Réseau de distribution | Habilitations, conventions, commissionnement, production | Peut-on suivre la production par apporteur en temps réel ? |
| Conformité | LCB-FT, devoir de conseil, traçabilité, conservation | Les contrôles sont-ils intégrés dans les processus ? |
| Données et sécurité | Hébergement, chiffrement, accès, réversibilité | Quelles certifications l’éditeur peut-il présenter ? |
Ce tableau se reprend tel quel dans un cahier des charges. Chaque ligne laissée sans réponse pendant le cadrage devient un sujet de négociation après la signature.
Sécurité des données : le socle d’une suite logicielle assurance
Les données d’assurance sont parmi les plus sensibles qui soient. La sécurité fait donc partie du périmètre fonctionnel, pas des annexes techniques.
Trois sujets méritent d’être instruits avec la même exigence que le métier :
- Le socle technique : chiffrement des données au repos et en transit, hébergement en Europe, plan de continuité, disponibilité contractuelle du service.
- Le contrôle des accès : profils fins par équipe et par périmètre, authentification renforcée, traçabilité complète des consultations et des modifications.
- L’ouverture maîtrisée : une suite ouverte par API échange avec vos partenaires, vos outils internes et les services de données du marché, à condition que ces échanges soient authentifiés, journalisés et supervisés en continu.
La sécurité des données et l’ouverture ne s’opposent pas. C’est l’absence d’API documentée qui produit les contournements, les exports sauvages et les fichiers qui circulent hors du système.
Suite complète ou modules : comment arbitrer
Trois modèles coexistent sur le marché. Le système historique tout-en-un, solide mais lent à faire évoluer. L’assemblage de solutions spécialisées, souple en apparence, mais dont le coût réel se paie en réconciliation de données et en ruptures de processus. Et la suite modulaire, qui permet d’activer un domaine à la fois sur un socle de données unique.
L’arbitrage se joue sur quatre critères, dans cet ordre :
- L’unicité de la donnée entre la souscription, les contrats et les sinistres.
- La capacité à activer un nouveau domaine sans refondre l’existant.
- L’ouverture par API vers le reste du système d’information.
- Le rythme des évolutions livrées par l’éditeur.
Un acteur qui a besoin d’aller vite sur un périmètre précis a intérêt à démarrer par un module, point bonus si ce module appartient à une suite complète.
Les critères pour évaluer une suite logicielle assurance
Au moment de comparer les offres, quelques questions séparent les solutions crédibles des autres :
- Quels paramétrages les équipes métier peuvent-elles effectuer seules, et lesquels supposent l’éditeur ?
- Combien de temps entre la décision de lancer un produit et sa vente effective ?
- Les bordereaux, le quittancement et le commissionnement sont-ils natifs ou en option ?
- Quelles capacités d’IA sont réellement en production chez des clients, et sur quels processus ?
- Comment se déroule la reprise des données et sur quel calendrier ?
Ces questions se posent en amont, pendant le cadrage. Posées après, elles deviennent des avenants.
Korint, une suite logicielle assurance modulaire
Korint est une plateforme d’assurance native IA conçue pour les courtiers grossistes, les délégataires et les assureurs. Elle couvre la conception des produits, la tarification, la souscription, la gestion du portefeuille, la gestion des sinistres et le pilotage, avec des agents IA intégrés au cœur du système plutôt qu’à côté.
Un socle unique qui s’adapte à votre point de départ
Chaque domaine fonctionne en module autonome ou au sein de la suite complète, sur une base de données commune et une approche API first. Korint part donc de la situation de chacun : remplacer un back-office vieillissant, ou ajouter une brique là où le système actuel s’arrête.
L’intégration au reste du système d’information passe par des API documentées, et la Marketplace donne accès à une cinquantaine de connexions natives, du paiement à la signature électronique.
Les fonctionnalités couvertes par la suite
- Core : gestion de portefeuille, contrats, actes de gestion, quittancement, reporting et comptabilité.
- Reach : distribution, parcours de souscription et extranet du réseau, construits autour de l’expérience client.
- Engine : création de produits sans code, règles métier, tables de tarification, documentation API générée automatiquement.
- Claims : déclaration, workflows configurables par type de dossier, détection de fraude, règlement.
- Agents IA : lecture des pièces reçues, mise à jour des contrats, relances, sous contrôle humain.
Ce que cela change au quotidien
L’automatisation des actes répétitifs rend du temps aux gestionnaires, et la configuration sans développement rend le lancement d’un produit beaucoup plus rapide. Avec Korint, quelques semaines sont nécessaires pour lancer une offre simple, là où un projet classique se compte en trimestres ailleurs.
Les effets mesurés chez nos clients vont dans le même sens, avec une productivité en hausse de 48 % après douze mois et une croissance des portefeuilles actifs de 52 %. Cette efficacité tient moins à une fonction spectaculaire qu’à la qualité du socle : une seule application pour les équipes, une seule base pour les données. Côté sécurité, Korint est certifié ISO 27001 et SOC 2 Type II, conforme au RGPD et hébergé en Europe.
Vous préparez un projet de refonte et vous voulez confronter votre périmètre à ce que couvre réellement Korint ? Contactez-nous, nous en parlons avec vos équipes.