L’assurance intégrée consiste à proposer une couverture au moment exact où le client achète un bien ou un service, directement dans le parcours de vente d’une marque tierce. Pour les courtiers grossistes, les courtiers délégataires et les assureurs, c’est un canal de distribution numérique à part entière, avec ses flux techniques, ses règles et ses outils. Ce guide détaille chaque étape, du premier échange de données au choix de la plateforme qui portera votre activité.
L’assurance intégrée en bref
Le principe tient en une phrase : l’assurance n’est plus vendue seule, elle accompagne un autre achat. Les clients ne cherchent pas une protection, ils la trouvent là où ils en ont besoin.
Définition de l’assurance embarquée
L’assurance embarquée (embedded insurance) désigne un contrat proposé et souscrit sans quitter l’environnement du vendeur : site e-commerce, application mobile, logiciel métier. Grâce à une connexion technique entre le distributeur et le porteur de risque, tarification, émission et encaissement se font en quelques secondes, sans rupture dans l’expérience utilisateur.
Embarquée ou affinitaire : ce qui change
L’assurance affinitaire existe depuis longtemps : le Code des assurances la définit comme le complément d’un bien ou d’un service vendu par un fournisseur (article L112-10). La version embarquée va plus loin que les assurances affinitaires classiques : l’offre est contextualisée, tarifée en temps réel et gérée de manière entièrement numérique.
Pourquoi le secteur s’y intéresse maintenant
Une estimation relayée par FinTech Futures évalue le potentiel de l’assurance embarquée à 700 milliards de dollars de primes dommages en 2030, dont 140 milliards en Europe.
Aux États-Unis, Conning anticipe plus de 70 milliards de dollars. Les clients attendent des expériences numériques fluides, et les entreprises non assurantielles veulent monétiser ce moment. Un relais de croissance que le secteur ne peut plus ignorer.
Comment fonctionne une assurance intégrée derrière l’API ?
Derrière un bouton « Ajouter une protection », plusieurs systèmes échangent des données en quelques millisecondes. Comprendre ces flux permet de savoir quelles questions poser avant de choisir un outil.
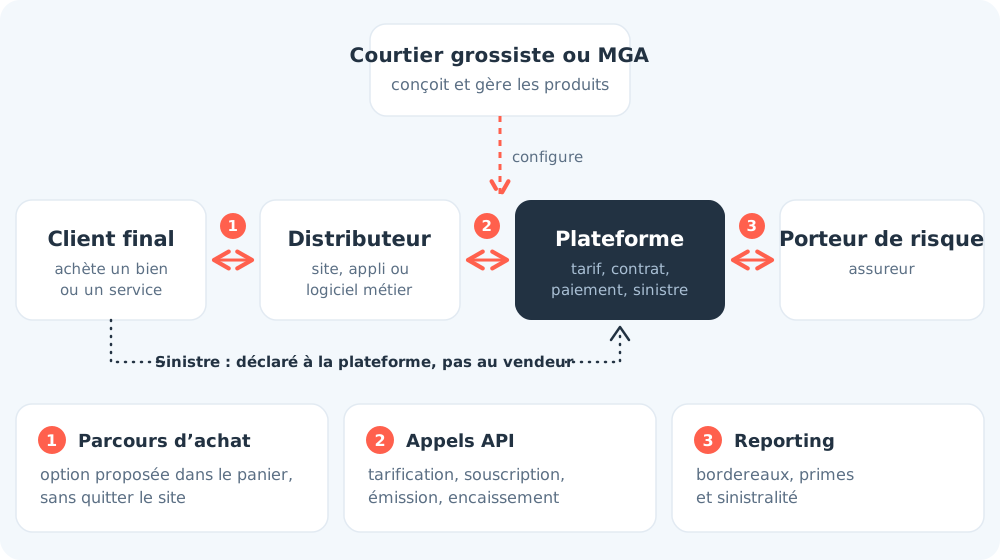
Les 4 acteurs de la chaîne
On retrouve le porteur de risque, un intermédiaire qui conçoit et gère les produits (courtier grossiste ou MGA), le distributeur tiers, partenaire qui vend son bien ou son service, et le client final. Chacun apporte son savoir-faire, et la plateforme numérique relie l’ensemble en centralisant la gestion des contrats.
Le parcours d’un contrat, du clic à l’attestation
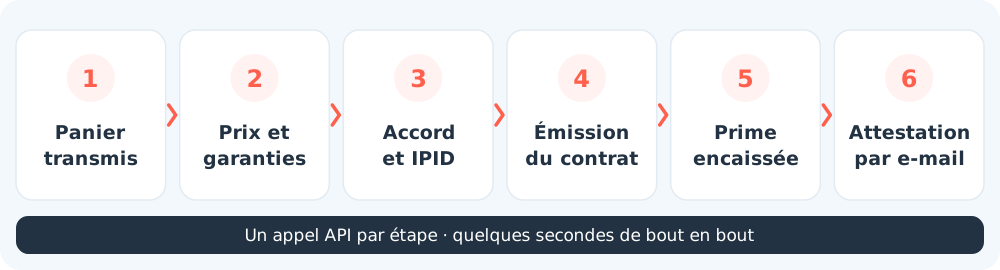
Une vente embarquée suit généralement six étapes, chacune correspondant à un appel technique :
- Le distributeur envoie les informations du panier ou de la réservation.
- Le moteur de tarification renvoie un prix et les garanties disponibles.
- Le client accepte et reçoit le document d’information normalisé.
- Le contrat est créé, son émission déclenchée.
- La prime est encaissée, souvent avec le bien principal.
- L’attestation et les conditions générales partent par e-mail.
Quelles données transmettre pour la tarification
Le distributeur ne transmet que le strict nécessaire. Quelques champs bien choisis permettent un tarif précis : valeur du bien, dates, pays, âge. Réduire leur nombre permet d’améliorer la conversion, et c’est ce qu’impose le RGPD en matière de minimisation des données.
Émission et paiement : ce qui s’automatise
L’émission du contrat, la génération des documents et le paiement peuvent être entièrement automatisés, grâce à des processus configurés une fois pour toutes. Le quittancement et la répartition des commissions sont plus délicats à gérer, surtout quand plusieurs intermédiaires interviennent.
Que se passe-t-il en cas de sinistre ?
Les clients déclarent leur sinistre auprès du gestionnaire, pas du vendeur. La plateforme doit rattacher chaque déclaration au bon contrat et au bon canal, pour un traitement rapide et un reporting fiable. Une solution comme Korint Claims assure ce suivi de la déclaration au règlement.
Synchrone ou événementiel : deux architectures possibles
En mode synchrone, chaque étape attend la réponse de la précédente : simple et rapide à mettre en place, mais fragile si un service ralentit. En mode événementiel, les systèmes publient et écoutent des événements (« contrat émis », « prime reçue »), une architecture plus résiliente et plus flexible. En général, les plateformes récentes combinent les deux.
Exemples d’assurance embarquée par secteur
Les cas d’usage se multiplient dès qu’un achat crée un risque que les clients veulent couvrir sur le moment.
Voyages et billetterie
Annulation, bagages, assistance : pour les voyages, la protection est proposée au moment de la réservation. C’est le terrain historique des solutions embarquées, et celui où l’expérience client se joue sur une seule page.
Mobilité et location
Pour une entreprise de location, de VTC ou de services de micromobilité, la couverture s’active à la durée, parfois à la journée. Le cas Yeet, spécialiste de l’assurance des chauffeurs VTC, montre l’intérêt de paiements hebdomadaires automatisés.
E-commerce et garantie produit
Casse, vol, extension de garantie : la protection est ajoutée au panier comme un accessoire. La lisibilité des garanties conditionne directement le taux de vente de ces produits d’assurance.
Assurance scolaire des élèves
Les plateformes d’inscription scolaire ou périscolaire peuvent proposer une couverture aux familles des élèves dès l’inscription, avec un tarif unique et une adhésion rapide.
Offres multi-pays et assurance à l’échelle mondiale
Une marque présente dans plusieurs pays veut souvent intégrer tous ses pays via une seule connexion. Il faut alors gérer langues, devises, fiscalité et règles locales. Une infrastructure hébergée en Europe peut tout à fait servir de socle à une assurance à l’échelle mondiale, à condition de prévoir ces paramètres dès la conception.
Quelles règles encadrent l’assurance intégrée ?
Vendre en deux clics ne dispense d’aucune obligation de conformité réglementaire. La directive sur la distribution d’assurances (DDA) s’applique à toute la chaîne, du concepteur au vendeur.
Le distributeur doit-il être immatriculé à l’ORIAS ?
En principe oui : le vendeur agit comme intermédiaire à titre accessoire et s’inscrit à l’ORIAS. La DDA prévoit, sous conditions, une exemption si la prime ne dépasse pas 600 euros par an, ou 200 euros par personne pour un service de trois mois au plus. L’intermédiaire immatriculé reste alors responsable.
Devoir de conseil : qui est responsable en 2 clics ?
Le devoir de conseil pèse sur le distributeur, mais le concepteur doit lui donner les moyens de le respecter. Le parcours doit vérifier le besoin du client, remettre le document d’information normalisé (IPID), dont le contenu est fixé au niveau européen, et conserver la preuve de chaque étape.
Gouvernance produit et marché cible
La DDA et son règlement délégué sur la gouvernance produit imposent de définir un marché cible, de tester les produits et de les suivre dans le temps, en cohérence avec la politique de souscription du porteur de risque.
L’ACPR a précisé ces attentes dans sa recommandation 2023-R-01, applicable depuis le 1er janvier 2024.
Ce que le CCSF a changé pour l’affinitaire
Dans son avis du 17 janvier 2023, le CCSF a porté le délai de renonciation des assurances affinitaires de 14 à 30 jours, avec lettre de bienvenue et information annuelle. Ces nouvelles règles s’appliquent depuis le 1er janvier 2024.
RGPD, DORA, AI Act : les autres exigences réglementaires
Trois autres textes européens pèsent sur votre activité :
- le RGPD, qui encadre le consentement et la confidentialité des données des clients, sous le contrôle de la CNIL ;
- le règlement DORA, applicable depuis le 17 janvier 2025, qui impose une résilience opérationnelle numérique et un suivi des prestataires tiers ;
- l’AI Act, qui classe à haut risque la tarification par IA en assurance vie et santé.
Bénéfices et limites pour courtiers et assureurs
Le modèle séduit, mais sa rentabilité dépend d’une stratégie claire et d’une exécution maîtrisée.
De nouveaux canaux de distribution et de revenus
Chaque entreprise connectée devient un point de vente numérique sans coût de réseau physique. Pour un courtier grossiste, c’est un moyen de multiplier ses canaux, de développer de nouvelles sources de revenus et d’accélérer sa croissance.
Une meilleure expérience client
Les clients n’ont ni formulaire ni rendez-vous : ils sont couverts au moment où ils achètent. Cette fluidité permet d’améliorer le taux d’adhésion et la satisfaction, à condition que la gestion après-vente suive.
Les coûts souvent sous-estimés
Les budgets dérapent rarement sur la technologie seule. Ils dérapent sur les processus autour :
- l’intégration chez chaque distributeur, qui mobilise ses propres développeurs ;
- le support aux vendeurs, dont l’activité principale n’est pas l’assurance ;
- le reporting réglementaire et financier par canal ;
- la reprise des contrats existants lors d’une migration.
Les fonctionnalités clés d’une plateforme d’assurance intégrée
Une bonne plateforme couvre l’ensemble du cycle de vie du contrat d’assurance, sans multiplier les outils. Voici les fonctionnalités à vérifier en priorité.
Configurer un produit sans code
Garanties, franchises, questionnaires, contenu des documents : l’équipe métier doit pouvoir tout modifier sans passer par les développeurs. C’est ce qui permet de lancer rapidement de nouveaux produits et de rester flexible.
Une API de tarification et de souscription
Le moteur de tarification doit répondre en temps réel et de manière stable, avec une API documentée pour les développeurs du distributeur. La documentation Korint et le moteur Engine, conçu pour ce type d’usage, illustrent ce niveau d’exigence.
La conformité tracée automatiquement
Chaque contrat doit garder la trace des documents remis, des consentements et des contrôles LCB-FT. Grâce à l’automatisation de ces preuves, la plateforme sécurise la conformité réglementaire et réduit le risque en cas de contrôle.
La gestion des distributeurs et des commissions
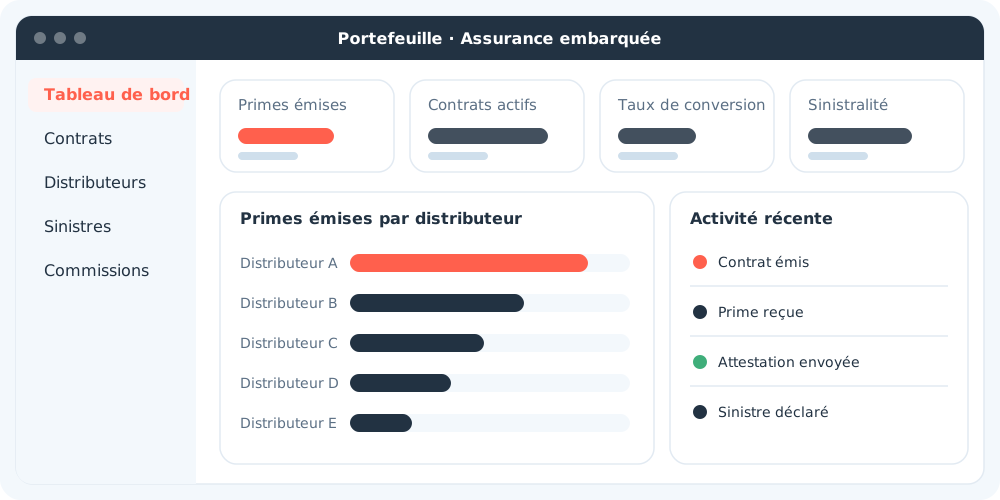
Les mêmes produits peuvent être vendus par des dizaines d’apporteurs, chacun avec son taux de commission et ses droits par utilisateur. La plateforme doit gérer ces règles de manière centralisée, ce qui simplifie les opérations de fin de mois.
Le pilotage des données en temps réel
Taux de conversion, primes émises, sinistralité par canal : ces indicateurs guident les décisions commerciales et mesurent l’impact de chaque canal. Voici la checklist des indispensables :
- configuration des produits sans développement ;
- tarification et émission automatisées ;
- encaissement intégré (prélèvement, carte, fractionnement) ;
- gestion des sinistres ;
- tableaux de bord par distributeur ;
- traçabilité des contrôles ;
- connecteurs natifs vers les outils du marché.
Comment choisir son logiciel d’assurance intégrée ?
Le choix d’une solution engage votre entreprise pour plusieurs années. Mieux vaut le faire avec une grille claire, partagée entre le directeur de la distribution et l’équipe technique.
Les 8 critères de sélection
- Délai de mise en production d’un premier produit.
- Autonomie des équipes métier pour faire évoluer les processus.
- Qualité de la documentation technique et de l’interface utilisateur.
- Couverture fonctionnelle, de la tarification au sinistre.
- Certifications en matière de sécurité (ISO 27001, SOC 2).
- Lieu d’hébergement des données.
- Nombre d’intégrations natives.
- Capacité à suivre votre croissance en volume et en pays.
Développer en interne, adapter un core system ou choisir une plateforme modulaire
Trois familles de solutions existent pour les entreprises du secteur. Le tableau ci-dessous les compare, en ordres de grandeur indicatifs.
| Critère | Développement interne | Core system historique | Plateforme modulaire |
|---|---|---|---|
| Délai de lancement | 12 à 24 mois | 6 à 18 mois | Quelques semaines à 3 mois |
| Coût initial | Élevé | Élevé | Modéré |
| Flexibilité produit | Totale, sur mesure mais coûteuse | Faible | Élevée, sans développement |
| Conformité | À construire | Souvent rigide | Native |
| Connexions aux outils | Au cas par cas | Limitées | Connecteurs prêts à l’emploi |
| Montée en charge | Dépend de l’équipe | Lourde | Pensée pour l’échelle |
Les questions à poser à un éditeur
- Combien de temps a pris votre dernier lancement ?
- Mes équipes peuvent-elles modifier leurs produits seules ?
- Où sont hébergées les données ?
- Comment gérez-vous la reprise d’un portefeuille existant ?
- Quelles certifications de sécurité détenez-vous ?
Les erreurs fréquentes lors d’un lancement
- Concevoir les produits pour le porteur de risque plutôt que pour l’expérience du distributeur.
- Sous-estimer l’effort d’intégration côté distributeur.
- Traiter la conformité en fin de projet.
- Démarrer sans indicateurs de suivi par canal.
Korint, une plateforme d’assurance intégrée pour courtiers, MGA et assureurs
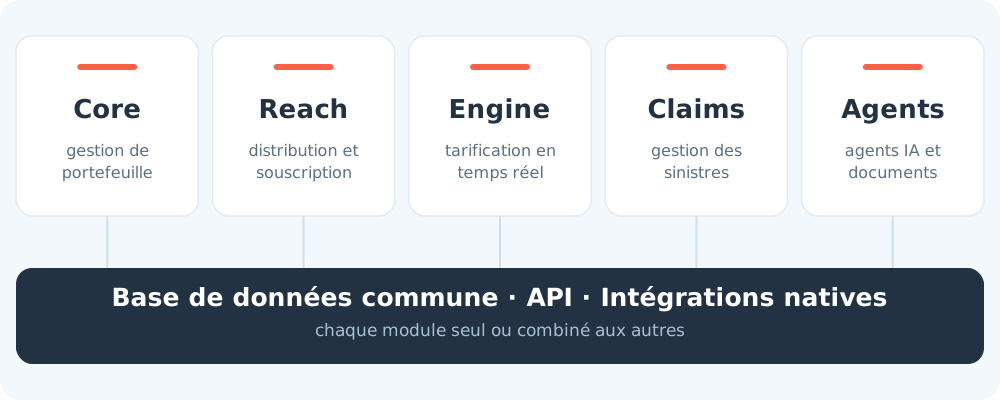
Korint est une plateforme numérique modulaire conçue pour les assureurs, les MGA, les courtiers délégataires et les courtiers grossistes. Grâce à une architecture modulaire, elle réunit gestion des contrats, distribution, tarification, sinistres et agents IA dans un même environnement, sans multiplier les systèmes ni les processus manuels dans vos opérations.
Une architecture modulaire et ouverte
Chaque module peut être déployé seul ou combiné aux autres :
- Core : gestion de portefeuille en ligne ;
- Reach : gérer la distribution directe, par courtiers ou affinitaire, avec une expérience soignée ;
- Engine : moteur de tarification permettant des réponses en temps réel ;
- Claims : gestion des sinistres ;
- Agents : automatisation documentaire et agents IA.
Des intégrations natives, de Salesforce à Stripe, permettent de connecter les services déjà utilisés par vos équipes. Découvrez-les sur la marketplace.
Sécurité, conformité et hébergement européen
Korint applique une politique de sécurité certifiée ISO 27001 et SOC 2 Type II, conforme au RGPD, avec un hébergement en Europe. Cette solution sécurisée n’empêche pas un déploiement hors d’Europe : la plateforme accompagne aussi des programmes multi-pays et des partenaires internationaux.
Des cas clients concrets : WTW, Yeet, Tutassur
WTW a lancé en 10 semaines une offre d’assistance automobile en ligne pour les salariés d’un grand constructeur, tout en allégeant ses opérations internes. Yeet a migré son portefeuille en moins de 3 mois, avec l’intégration de ses outils existants, puis l’a fait croître de 15 % au trimestre suivant.
Tutassur, MGA travaillant avec plus de 200 courtiers partenaires, déploie 48 produits sur la plateforme.
Ce qu’il faut retenir
- L’assurance embarquée est un canal de distribution numérique à part entière.
- Ses flux techniques doivent être compris avant de choisir un outil.
- La DDA, le RGPD et DORA s’appliquent à toute la chaîne.
- Les coûts cachés se situent dans l’intégration et le support.
- Automatisez l’émission et les contrôles dès le premier jour.
- Une plateforme modulaire réduit le délai de lancement à quelques semaines.
Découvrez nos livres blancs et nos actualités pour aller plus loin.